До обсуждения кредитных программ полезно собрать сведения о своём бюджете и обязательствах. С ними проще понять, какие вопросы задать банку и какой платёж семья сможет обсуждать без отказа от необходимых расходов.
Бюджет без ожидаемых премий
1. Доход после обязательных удержаний. В рабочую заметку заносят регулярные поступления, которые можно подтвердить. Разовую премию, ещё не оплаченный заказ и обещанную прибавку лучше записать отдельно. Для человека с переменным заработком полезна выписка за несколько месяцев: она покажет, насколько доход отличается в спокойный и загруженный период.
2. Расходы, которые останутся после выдачи кредита. Жильё, питание, лекарства, транспорт и содержание детей никуда не исчезнут. Годовые траты, например страхование автомобиля, легко пропустить при расчёте одного месяца. Их можно распределить по месяцам в своей таблице. Разница между поступлениями и расходами покажет запас бюджета, но не заменит проверку банка.
Действующие долги и цель обращения
3. Остатки задолженности и ближайшие платежи. Для разговора пригодятся актуальные графики по действующим кредитам и выписки по кредитным картам. Сумму долга и обязательный платёж записывают раздельно: это разные показатели. Если выплата уже прошла, полезно проверить, отразилась ли она у кредитора. Ориентироваться только на старый график после досрочного погашения неудобно.
4. Сумма, цель и предполагаемый залог. Покупка техники и кредит под залог квартиры требуют разных обсуждений. Даже на одном сайте встречаются разные программы: этот источник описывает варианты под залог недвижимости и на потребительские цели. Поэтому сначала уточняют задачу, а затем запрашивают перечень документов. Документы на имущество не нужны для любого разговора о кредите автоматически.
В заметке стоит разделить стоимость покупки, собственные накопления и сумму, которую предполагается занять. Иначе при сравнении предложений можно незаметно перейти к большей сумме только потому, что её готов рассматривать банк.
Сведения для проверки и сравнения
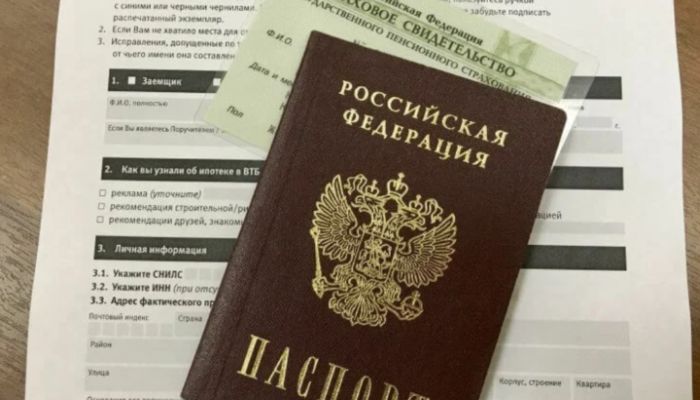
5. Паспорт и кредитная история. Перед заявкой можно самостоятельно выяснить через Госуслуги, в каких бюро хранится история, и запросить отчёты в этих бюро. Так видны неизвестные договоры и возможные ошибки. Неточность оспаривают через бюро или кредитора. Покупать «очистку» достоверных сведений о просрочках бессмысленно. Копии личных документов передают после проверки получателя и цели запроса.
6. Таблица условий будущего договора. В ней оставляют отдельные поля для полной стоимости кредита, платежа, графика и дополнительных услуг. Заполнять их лучше по документам кредитора, а не по баннеру. При сравнении вариантов сумма и период погашения должны совпадать, иначе меньший платёж может скрывать более долгую выплату долга.
Такой список нужен для разговора, а не для предварительной рассылки документов всем консультантам. Окончательный комплект зависит от программы и требований кредитора. Это информационная подборка; решение о заимствовании требует расчёта с учётом своей ситуации.
Для первого разговора о кредите полезнее подготовить сведения о бюджете и долгах, чем ориентироваться на рекламную ставку. Эта подборка поможет составить рабочую заметку и список вопросов к кредитору.